


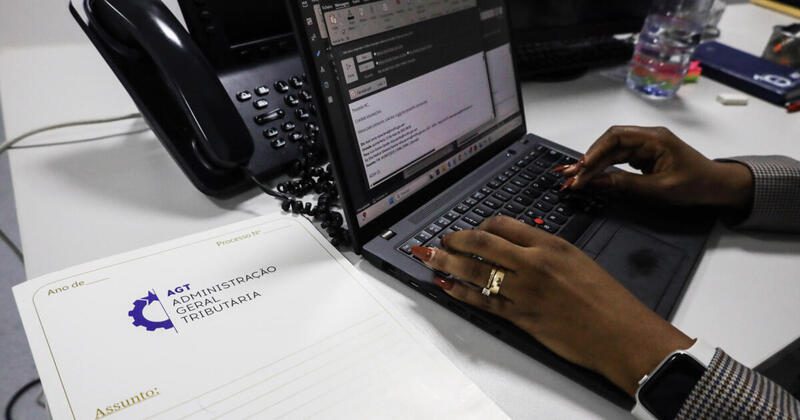
A tramitação electrónica dos procedimentos tributários em Angola está a ganhar peso com o cruzamento digital de dados, a automatização de processos e as notificações electrónicas, mas esta modernização não elimina as garantias legais dos contribuintes. Em causa estão notificações relacionadas com discrepâncias nas declarações de IVA, IRT e Imposto Industrial referentes a 2025, cujo prazo de resposta foi prorrogado até 30 de Setembro de 2026 devido à introdução de uma nova solução tecnológica. Segundo o jornal Expansão, a evolução coloca no centro do debate três matérias: o direito de audição prévia, a fundamentação dos actos tributários e a prova dos procedimentos realizados electronicamente.
O direito de audição prévia está previsto no artigo 23.º, alínea m), do Código Geral Tributário, enquanto o artigo 85.º determina que o contribuinte deve poder pronunciar-se antes de uma decisão final que lhe seja desfavorável. Para que essa participação seja efectiva, a notificação deve apresentar fundamentos suficientemente claros, permitindo compreender a posição da Administração Tributária e preparar uma resposta informada. O Código estabelece igualmente que os actos tributários devem indicar os fundamentos de facto e de Direito que os sustentam. Quando faltam esses elementos, o contribuinte pode solicitar, no prazo de cinco dias, a informação em falta. A insuficiência da fundamentação, contudo, não dispensa a resposta à notificação recebida.
A clareza das comunicações torna-se especialmente relevante num sistema cada vez mais digital. As divergências detectadas, os factos considerados e a legislação aplicável devem ser apresentados de forma compreensível, garantindo que o contribuinte conhece as razões que estão na origem do procedimento. A questão estende-se à prova das respostas submetidas por via electrónica. De acordo com o Expansão, o Código reconhece valor probatório aos actos e documentos electrónicos, enquanto o recente Decreto Presidencial sobre o regime jurídico da comunicação e tramitação electrónica atribui validade jurídica aos actos digitais e considera dentro do prazo os que sejam apresentados até às 24 horas do último dia previsto.
A existência de registos electrónicos ou de declarações emitidas pelo próprio sistema assume, assim, particular importância para comprovar a entrega das respostas. A digitalização pode tornar a Administração Tributária mais rápida e eficaz, mas a eficiência tecnológica terá de coexistir com transparência, segurança jurídica e meios efectivos de defesa. O desafio passa por assegurar que a transformação digital do sistema fiscal angolano reforce, em vez de reduzir, a confiança dos contribuintes e as garantias previstas na lei.
