


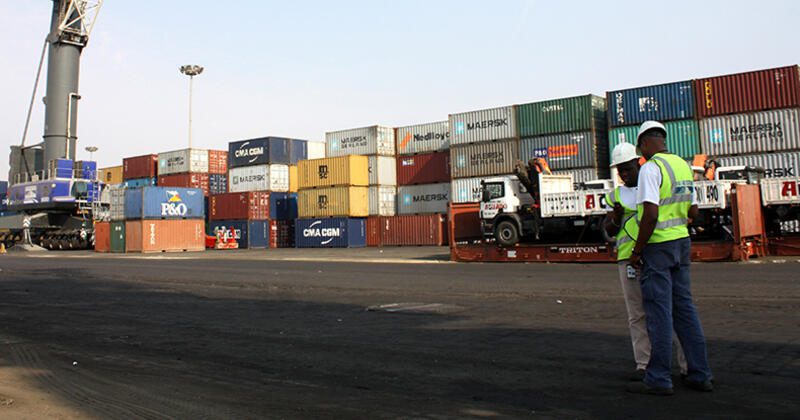
A aplicação de um coeficiente de 2% sobre o valor das importações processadas por despachantes oficiais está a levantar dúvidas sobre a legalidade dos métodos de tributação utilizados em Angola. A medida, anunciada pela Administração Geral Tributária (AGT), pretende reconstruir os rendimentos tributáveis destes profissionais, mas suscita críticas quanto à sua compatibilidade com o Código Geral Tributário (CGT). Segundo uma análise publicada pelo jornal Expansão, a avaliação indirecta dos rendimentos é permitida pela legislação angolana, embora a aplicação generalizada de uma percentagem fixa exija fundamentação legal e uma análise das circunstâncias de cada contribuinte.
O principal ponto de discórdia reside na utilização do valor das mercadorias importadas como referência para calcular os rendimentos dos despachantes. Estes profissionais actuam em representação de terceiros, sendo as mercadorias propriedade dos importadores. O valor aduaneiro não corresponde, portanto, aos honorários recebidos pelos serviços prestados. O Decreto n.º 27/97, de 7 de Abril, estabelece o enquadramento profissional dos despachantes oficiais, enquanto a Circular n.º 14/GACA/GJ/AGT/2025 determina que os respectivos honorários sejam facturados separadamente, impedindo a sua inclusão nas facturas de importação ou exportação. A distinção tem consequências fiscais. A determinação dos rendimentos sujeitos a tributação deve considerar os serviços efectivamente prestados, os registos contabilísticos e as condições contratuais, nomeadamente no âmbito do imposto sobre os rendimentos profissionais do Grupo B.
A controvérsia estende-se à aplicação do Imposto Industrial e à necessidade de distinguir os diferentes sujeitos passivos, sejam profissionais individuais, sociedades prestadoras de serviços ou outros operadores económicos. Os artigos 105.º e 106.º do Código Geral Tributário estabelecem a presunção de veracidade das declarações fiscais e a prioridade da avaliação directa dos rendimentos, reservando os métodos indirectos para situações excepcionais devidamente justificadas. A AGT deverá, assim, demonstrar a existência de insuficiências ou irregularidades nos elementos apresentados pelos contribuintes antes de recorrer a uma estimativa. O n.º 3 do artigo 106.º remete ainda para a legislação específica de cada imposto a definição dos critérios de quantificação indirecta. De acordo com a análise divulgada pelo Expansão, não existe uma disposição fiscal que estabeleça automaticamente um rendimento equivalente a 2% do valor das importações realizadas por despachantes oficiais.
A discussão coloca também em evidência a importância das avenças, dos contratos de prestação de serviços e da documentação contabilística na determinação dos rendimentos tributáveis. Uma percentagem uniforme poderá não reflectir as diferenças entre operações aduaneiras, sobretudo quando os honorários cobrados não acompanham necessariamente o valor das mercadorias movimentadas. A clarificação das normas invocadas pela Administração Geral Tributária e dos critérios utilizados para calcular os rendimentos é, por isso, considerada essencial para garantir segurança jurídica aos profissionais do sector. Está em causa a separação entre o volume financeiro das importações e a receita efectivamente obtida pelos despachantes, bem como o respeito pelos procedimentos previstos na legislação fiscal angolana.
